住宅ローンを返済していると、
「金利が上がってきたけれど、このままでよいのか」
「まとまった預貯金があるなら、繰上返済した方がよいのか」
「借換えをした方が負担を減らせるのか」
と迷うことがあります。
繰上返済をすれば住宅ローン残高は減りますが、その分、手元の資金も減ります。
借換えでは金利を下げられる可能性がありますが、諸費用もかかります。
住宅ローン健康診断【借入後】では、現在の家族構成や収入、金融資産、今後予定している教育費などをもとに、住宅ローンの見直し方法を数字で比較します。
ここでは、架空のご家庭を例に、実際にどのような点を確認するのかをご紹介します。
※以下は診断内容をご紹介するための架空ケースです。実在のお客様の情報は使用していません。
今回の架空ケース
住宅ローンを返済中のご家庭を想定します。
| 項目 | 内容 |
|---|---|
| 夫 | 47歳・会社員 |
| 妻 | 44歳・会社員 |
| 子ども | 12歳・9歳 |
| 世帯年収 | 780万円 |
| 預貯金 | 700万円 |
| NISA等 | 350万円 |
| 金融資産合計 | 1,050万円 |
| 現在の住宅ローン残高 | 3,050万円 |
| 残りの返済期間 | 28年 |
| 現在の金利 | 変動金利 年1.60% |
| 現在の毎月返済額 | 約11.3万円 |
今回のご家庭では、金利上昇が気になっており、現在の住宅ローンをそのまま続けるか、預貯金から300万円を繰上返済するか、借換えを検討するかで迷っているものとします。
今後は子ども2人の教育費も増えていくため、住宅ローンだけでなく手元資金とのバランスも確認します。
金利が上がった場合、現在の住宅ローンはどうなる?
まず、現在の住宅ローンをそのまま返済する場合に、金利が上昇すると返済負担がどの程度変わるかを確認します。
| 金利 | 毎月返済額の目安 | 現在との差 |
|---|---|---|
| 年1.60% | 約11.3万円 | ― |
| 年2.60%(+1%) | 約12.8万円 | +約1.5万円/月・+約18万円/年 |
| 年3.60%(+2%) | 約14.4万円 | +約3.2万円/月・+約38万円/年 |
金利が2%高い水準になった場合、今回の試算では、現在より住宅ローンの返済負担が年間約38万円増えることになります。
ただし、借入後の診断では「返済額がいくら増えるか」だけで判断しません。
今後の教育費などと重なった場合に、家計への負担がどうなるかも確認していきます。
※上記は金利変化による返済負担を比較するための試算です。実際の変動金利型住宅ローンでは、金利や返済額の見直し方法は金融機関・商品によって異なります。
300万円を繰上返済すると、どのような効果がある?
次に、預貯金700万円のうち300万円を繰上返済した場合を確認します。
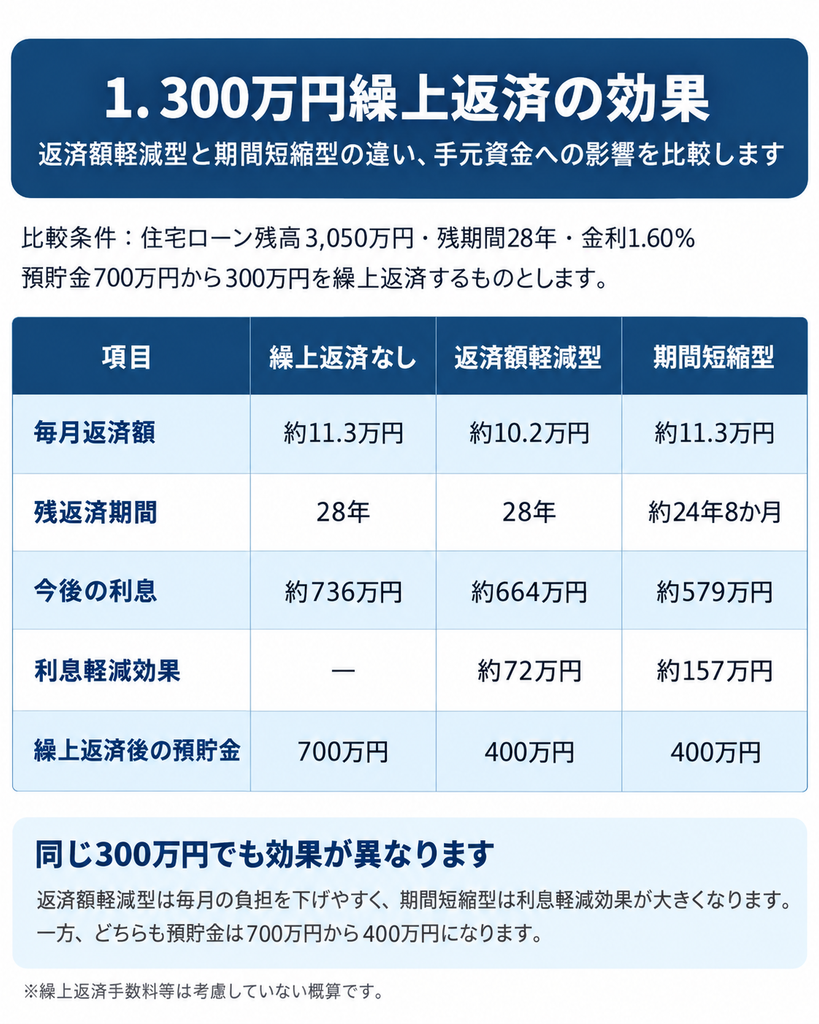
返済額軽減型を選んだ場合のイメージは次のとおりです。
| 項目 | 繰上返済なし | 300万円繰上返済 |
|---|---|---|
| 住宅ローン残高 | 3,050万円 | 2,750万円 |
| 毎月返済額 | 約11.3万円 | 約10.2万円 |
| 毎月の軽減額 | ― | 約1.1万円 |
| 年間の軽減額 | ― | 約13万円 |
| 今後の利息 | 約736万円 | 約664万円 |
| 利息軽減効果 | ― | 約72万円 |
| 繰上返済後の預貯金 | 700万円 | 400万円 |
300万円を繰上返済すると、住宅ローンの返済負担を軽減できます。
一方、預貯金は700万円から400万円になります。
また、同じ300万円でも期間短縮型を選んだ場合には、毎月返済額を維持しながら、返済期間を約3年5か月短縮し、利息を約157万円軽減できる試算となります。
つまり、繰上返済には効果がありますが、「どれだけ利息が減るか」だけでなく、繰上返済後に手元資金がどれだけ残るかも確認する必要があります。
借換えをした場合はどうなる?
次に、比較のため、次の条件で借換えできるものと仮定します。
- 借換え後の金利:年1.25%
- 残りの返済期間:28年
- 借換え諸費用:約85万円
- 諸費用は預貯金から支払うものと仮定
この場合の試算は次のとおりです。
| 項目 | 現状維持 | 借換え |
|---|---|---|
| 金利 | 年1.60% | 年1.25% |
| 毎月返済額 | 約11.3万円 | 約10.8万円 |
| 毎月の軽減額 | ― | 約0.5万円 |
| 今後の利息 | 約736万円 | 約566万円 |
| 利息軽減効果 | ― | 約170万円 |
| 借換え諸費用 | ― | 約85万円 |
| 諸費用を差し引いた軽減効果 | ― | 約85万円 |
| 諸費用支払後の預貯金 | 700万円 | 約615万円 |
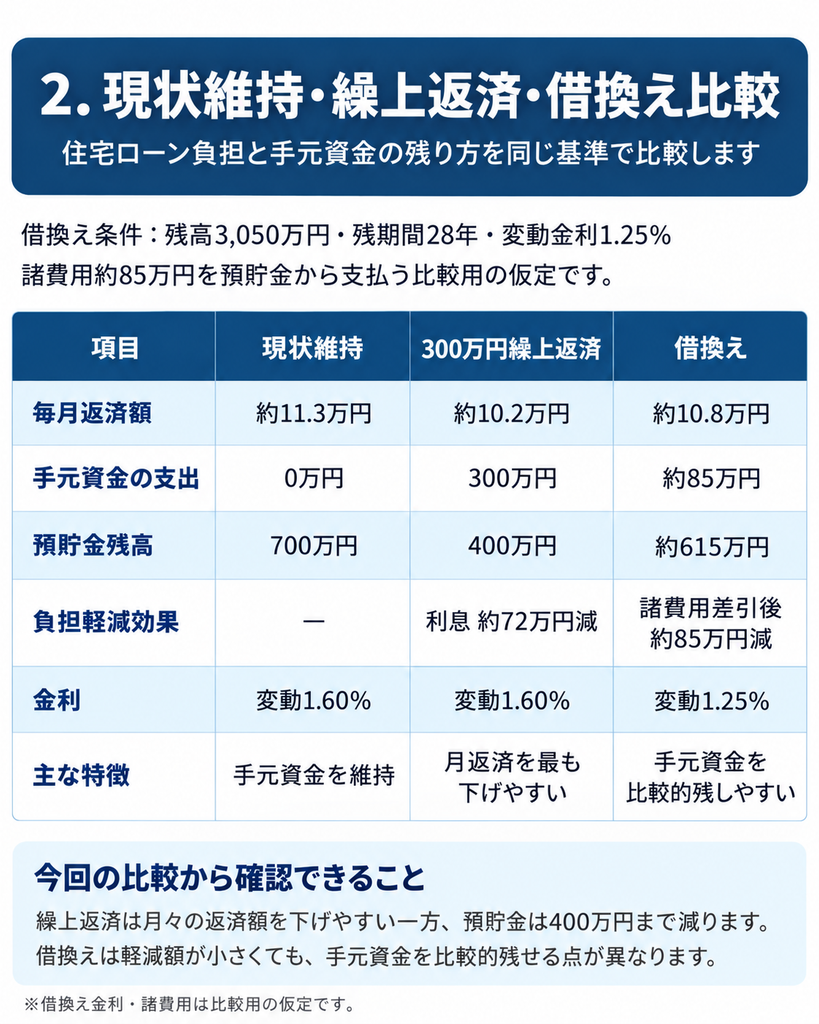
今回の仮定では、借換えによる毎月返済額の軽減は、300万円を繰上返済した場合より小さくなります。
一方、300万円を住宅ローンに充てる必要はないため、手元資金を比較的多く残せるという違いがあります。
※実際の借換え条件や諸費用は、金融機関・商品・借入状況によって異なります。借換えを検討する場合は、実際に利用できる金利や費用を確認して比較します。
現状維持・繰上返済・借換えを比べると
今回の3つの選択肢をまとめると、次のようになります。
| 項目 | 現状維持 | 300万円繰上返済 | 借換え |
|---|---|---|---|
| 毎月返済額 | 約11.3万円 | 約10.2万円 | 約10.8万円 |
| 手元資金の使用 | なし | 300万円 | 約85万円 |
| 預貯金残高 | 700万円 | 400万円 | 約615万円 |
| 主な効果 | 手元資金を維持 | 月返済を大きく軽減 | 手元資金を比較的残して返済条件を変更 |
| 主な確認点 | 今後の金利 | 教育費に備える資金 | 実際の借換え金利・諸費用 |
この数字だけを見ると、「繰上返済が正解」「借換えが正解」と一つに決めることはできません。
今回のケースでは、
毎月の返済額を下げることを重視する
→ 返済額軽減型の繰上返済
総利息や返済期間を減らすことを重視する
→ 期間短縮型の繰上返済
手元資金をできるだけ残すことを重視する
→ 借換えも検討候補
という違いがあります。
住宅ローン健康診断【借入後】では、こうした数値を比較したうえで、効果のある選択肢を絞り込み、ご家庭が何を重視するかに応じて検討候補を整理します。
今後の教育費と手元資金も確認する
今回のご家庭では、今後10年程度に次のような家計イベントが想定されます。
| 時期 | 主な予定 |
|---|---|
| 現在 | 子ども12歳・9歳 |
| 2030年前後 | 上の子の高校進学 |
| 2033年前後 | 上の子の大学進学・下の子の高校進学 |
| 2033年前後 | 車の買い替え250万円を想定 |
| 2036年前後 | 下の子の大学進学 |
特に2033年前後は、教育費と車の買い替えが重なる想定です。
その前に300万円を繰上返済して預貯金を400万円まで減らすのか、ある程度の手元資金を残すのかによって、その後の家計の余裕も変わります。
そのため今回のケースでは、300万円全額を繰上返済することを先に決めるのではなく、実際の借換え条件と、教育費などに備えてどの程度の手元資金を残したいかを確認したうえで比較することが検討のポイントになります。
住宅ローン健康診断【借入後】で確認する範囲
住宅ローン健康診断【借入後】では、現在の家族構成や収入、金融資産、今後予定している家計イベントなどを基本に、現状維持・繰上返済・借換えなどの見直し方法を比較します。
収入の変化、教育費、車の買い替えなど、現時点で予定している家計イベントも反映できます。
また、住宅ローン控除が適用されている場合は、適用状況や残りの適用期間も確認事項となります。
一方で、働き方や家族構成などの家計条件を変えた複数ケースを比較したい場合や、年ごとの収支・金融資産残高をキャッシュフロー表で確認したい場合、老後や住宅ローン完済まで長期で確認したい場合は、住宅ローン・ライフプラン相談で確認します。
診断結果は報告書にまとめてお渡しします
住宅ローン健康診断【借入後】では、確認した内容を診断報告書にまとめます。
今回の架空ケースであれば、
- 現在の住宅ローンと金利上昇の影響
- 300万円繰上返済の効果
- 現状維持・繰上返済・借換えの比較
- 今後10年間の確認ポイント
- ご家庭で検討候補となる選択肢
などを整理します。
実際の診断では、ご家庭の収入・金融資産・現在の住宅ローン条件・今後の予定などに合わせて内容を確認します。
自分の場合も一度整理してみたい方へ
「繰上返済した方がよいのか」
「借換えにメリットがあるのか」
「金利が上がった場合、家計への影響はどの程度か」
など、現在の住宅ローンについて一度整理してみたい場合は、初回30分無料相談をご利用いただけます。
無料相談では、現在の状況と確認したい内容をお聞きし、住宅ローン健康診断が適しているか、年次のキャッシュフローまで確認した方がよいかも含めて整理します。