「この借入額で大丈夫だろうか」と考えるとき、毎月の住宅ローン返済額だけを見ても、判断できないことがあります。
頭金をいくら入れるか。
住宅購入後に手元の資金がいくら残るか。
金利が上がった場合、返済額はどの程度増えるか。
その時期に、教育費や車の買い替えなどが重ならないか。
住宅ローン健康診断【借入前】では、現在予定している家族構成や収入、教育方針などをもとに、こうした点を数字で整理します。
ここでは、架空のご家庭を例に、実際にどのような点を確認するのかをご紹介します。
※以下は診断内容をご紹介するための架空ケースです。実在のお客様の情報は使用していません。
今回の架空ケース
これから住宅を購入するご家庭を想定します。
| 項目 | 内容 |
|---|---|
| 夫 | 39歳・会社員 |
| 妻 | 36歳・会社員 |
| 子ども | 9歳・4歳 |
| 世帯年収 | 700万円 |
| 預貯金 | 550万円 |
| NISA等 | 250万円 |
| 金融資産合計 | 800万円 |
| 住宅価格 | 3,900万円 |
| 諸費用等 | 250万円 |
| 住宅取得費合計 | 4,150万円 |
| 住宅ローン | 変動金利・35年返済 |
| 教育 | 大学進学を想定 |
今回のご家庭では、住宅取得費4,150万円について、どの程度を住宅ローンで借り、どの程度を頭金として支払うかを検討しているものとします。
借入額を変えると、返済額だけでなく購入後の資金も変わります
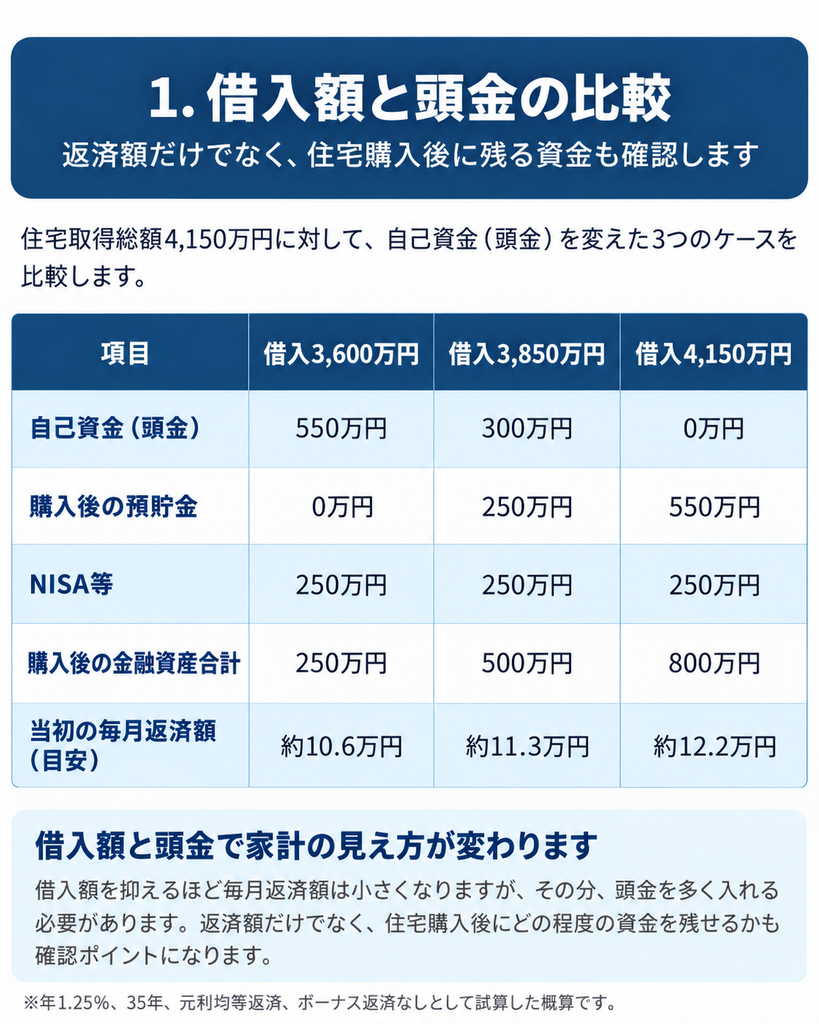
まず、借入額を3つのケースに分けて比較します。
| 借入額 | 頭金 | 購入後の預貯金 | NISA等 | 購入後の金融資産 |
|---|---|---|---|---|
| 3,600万円 | 550万円 | 0万円 | 250万円 | 250万円 |
| 3,850万円 | 300万円 | 250万円 | 250万円 | 500万円 |
| 4,150万円 | 0万円 | 550万円 | 250万円 | 800万円 |
年1.25%、35年返済、元利均等返済、ボーナス返済なしで試算すると、毎月返済額の目安は次のとおりです。
| 借入額 | 毎月返済額の目安 |
|---|---|
| 3,600万円 | 約10.6万円 |
| 3,850万円 | 約11.3万円 |
| 4,150万円 | 約12.2万円 |
借入額を抑えるほど、毎月の住宅ローン返済額は小さくなります。
一方で、借入額を減らすために頭金を多く入れると、住宅購入後に残る資金も少なくなります。
今回のケースでは、3,600万円まで借入額を抑えると、預貯金550万円をすべて頭金に使用することになります。
そのため、毎月の返済額だけでなく、住宅購入後にどの程度の資金を残しておくかも確認ポイントになります。
金利が1%・2%上がると、返済負担はどの程度変わる?
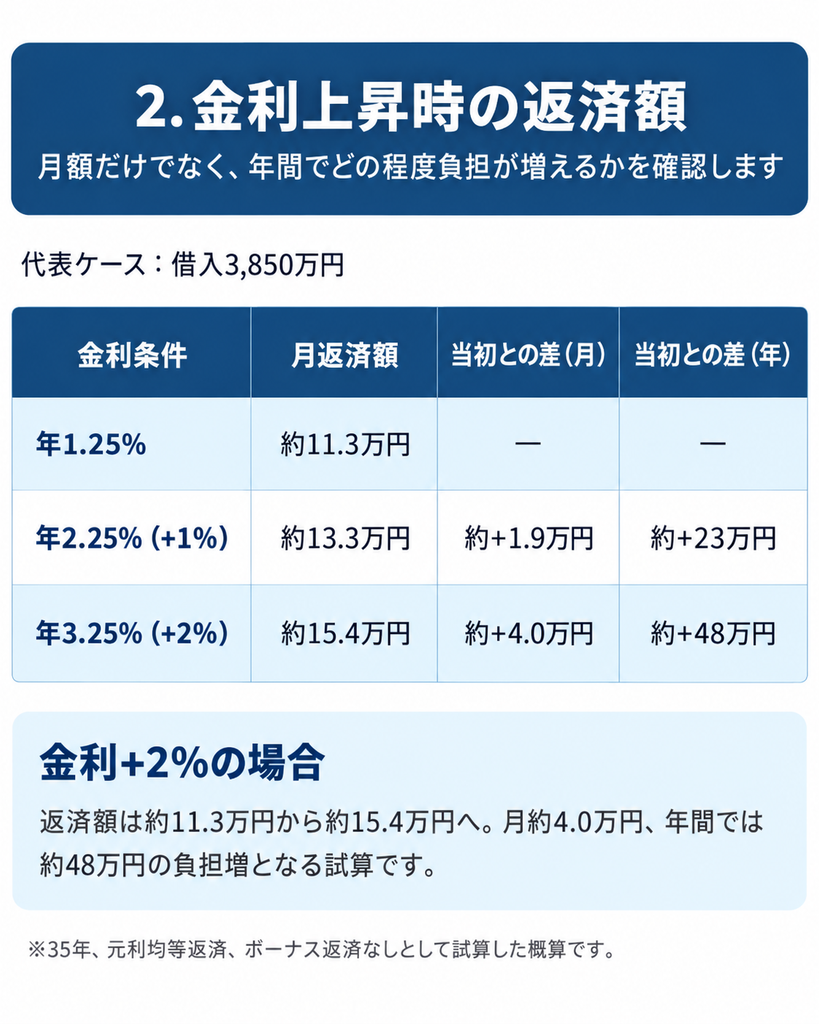
次に、借入額3,850万円を例に、金利が上昇した場合を確認します。
| 金利 | 毎月返済額の目安 | 年1.25%との差 |
|---|---|---|
| 年1.25% | 約11.3万円 | ― |
| 年2.25% | 約13.3万円 | +約1.9万円/月・+約23万円/年 |
| 年3.25% | 約15.4万円 | +約4.0万円/月・+約48万円/年 |
金利が2%高い水準になった場合、今回の試算では住宅ローンの返済負担が年間約48万円増えることになります。
ただし、「年間48万円増える」という数字だけでは、家計への影響を十分に判断できません。
その負担が増える時期に、ほかにどのような支出が予定されているかも確認する必要があります。
※上記は金利変化による返済負担を比較するための試算です。実際の変動金利型住宅ローンでは、金利や返済額の見直し方法は金融機関・商品によって異なります。
住宅ローンの負担が増える時期に、ほかの支出が重ならないか
今回の架空ケースでは、今後10年程度に次のような家計イベントが予定されているものとします。
| 時期 | 主な予定 |
|---|---|
| 住宅購入時 | 住宅ローン返済開始 |
| 2034年ごろ | 教育費の増加・車の買い替え |
| 2035年ごろ | 上の子の大学進学 |
| 2036年以降 | 教育費負担が続く時期 |
住宅ローンの金利が上昇して返済額が増えても、それだけで家計への影響が決まるわけではありません。
今回のケースでは、教育費が増える時期や車の買い替えなどの支出が重なる可能性があります。
そのため、住宅ローン健康診断【借入前】では、現在予定している今後5~10年程度の家計イベントと、住宅ローンの返済負担を重ねて確認します。
このケースでは、次の点が確認ポイントになりました
今回の試算からは、主に次の点を確認できます。
- 借入額を抑えるために頭金を多く入れると、毎月返済額は下がる一方、住宅購入後の手元資金も減る
- 借入額3,850万円では、金利が2%高い水準になると、返済負担が年間約48万円増える試算となる
- 今後10年では、教育費と車の買い替えなどが重なる時期が想定される
- 借入額だけでなく、住宅購入後にどの程度の資金を残しておくかも重要な確認事項となる
この試算だけで「3,850万円が適正」といった一つの結論を出すものではありません。
それぞれの条件で返済額と手元資金がどう変わるかを確認し、ご家庭が何を重視するかに応じて検討候補を整理します。
住宅ローン健康診断【借入前】で確認する範囲
住宅ローン健康診断【借入前】では、現在予定している家族構成や収入、教育方針などを基本に、借入額・頭金・金利と、今後5~10年程度の家計への影響を確認します。
収入減少、教育費、車の買い替えなど、現時点で予定している家計イベントも反映できます。
一方で、子どもの人数、働き方などの家計条件を変えた複数ケースを比較したい場合や、年ごとの収支・金融資産残高をキャッシュフロー表で確認したい場合、老後や住宅ローン完済まで長期で確認したい場合は、住宅ローン・ライフプラン相談で確認します。
診断結果は報告書にまとめてお渡しします
住宅ローン健康診断【借入前】では、確認した内容を診断報告書にまとめます。
今回の架空ケースであれば、借入額と頭金の比較、金利上昇時の返済額、今後10年間の確認ポイント、ご家庭で特に確認しておきたい事項などを整理します。
実際の診断では、ご家庭の収入・金融資産・住宅購入条件・今後の予定などに合わせて内容を確認します。
自分の場合も一度整理してみたい方へ
「どの借入額で考えるべきか」
「頭金をどこまで入れるか」
「金利が上がった場合、家計への影響はどの程度か」
など、住宅購入前に一度整理しておきたい場合は、初回30分無料相談をご利用いただけます。
無料相談では、現在の状況と確認したい内容をお聞きし、住宅ローン健康診断が適しているか、年次のキャッシュフローまで確認した方がよいかも含めて整理します。