住宅ローンを考えるとき、
「毎月いくら返すのか」
「金利が上がると返済額はいくら増えるのか」
は大切な確認項目です。
ただ、住宅ローンは30年、35年と長く続きます。
その間には、子どもの進学、車の買い替え、自宅の修繕、働き方や収入の変化、老後など、さまざまな出来事があります。
おさだFP事務所では、住宅ローンの返済額だけでなく、
その返済を続けながら、家計全体がどのように変化するのか
まで確認します。
このページでは、架空の家族を例に、住宅ローン・ライフプラン相談でどこまで確認するのかをご紹介します。
※以下は実在するお客様の事例ではありません。相談方法を説明するために作成した架空ケースです。試算結果は設定した条件による概算であり、将来の結果を保証するものではありません。
今回の架空ケース
- 夫:39歳・会社員
- 妻:36歳・会社員
- 子ども:9歳・4歳
- 世帯年収:700万円
- 預貯金:550万円
- NISA等:250万円
- 金融資産合計:800万円
- 住宅価格:3,900万円
- 諸費用:250万円
- 住宅取得総額:4,150万円
- 住宅ローン:変動金利・35年
- NISAによる積立を継続中
- 大学への進学を想定
住宅ローンだけを見る場合と、家計全体を見る場合
| 住宅ローン単体で確認すると | おさだFP事務所では、さらに |
|---|---|
| 借入額はいくらか | 頭金を入れた後にいくら資金が残るか |
| 毎月返済額はいくらか | 教育費や大型支出と重なっても家計を維持できるか |
| 金利が上がると返済額はいくら増えるか | 金利上昇がどの時期の家計に影響するか |
| 返済期間は何年か | 60歳・65歳前後で金融資産と住宅ローンがどう残るか |
| 返済できそうか | 負担が大きくなる時期に向けて何を準備するか |
住宅ローンだけを考えるためにも、住宅ローンだけを見ていては分からないことがあります。
まず、借入額と返済額を比較します
住宅取得総額4,150万円について、頭金を変えた3つのケースを比較します。
| 項目 | 借入3,600万円 | 借入3,850万円 | 借入4,150万円 |
|---|---|---|---|
| 自己資金(頭金) | 550万円 | 300万円 | 0万円 |
| 購入後の金融資産合計 | 250万円 | 500万円 | 800万円 |
| 当初の毎月返済額 | 約10.6万円 | 約11.3万円 | 約12.2万円 |
※年1.25%、35年、元利均等返済、ボーナス返済なしとして試算した概算です。
住宅ローンだけを見れば、借入3,600万円のケースが最も毎月の返済額を抑えられます。
一方で、頭金を多く入れているため、購入後に残る金融資産は少なくなります。
そこで、
「借入額が少ないから安心」
と判断するのではなく、その後の家計まで確認します。
金利上昇も、「返済額が増える」で終わらせません
今回のケースでは、当初金利を年1.25%として、
- 現在の金利水準が続くケース
- 数年かけて1%上昇するケース
- 数年かけて2%上昇するケース
を比較します。
大切なのは、金利が何%になるかだけではありません。
返済負担が増えたときに、家計では何が起きているのか
まで確認します。
長期で見ると「備える時期」が見えてきます
代表例として、借入3,850万円・金利が数年かけて1%上昇するケースを長期キャッシュフローで確認すると、次のような時期が見えてきます。
| 時期 | 家計で重なること |
|---|---|
| 2034年ごろ | 教育費+車の買い替え |
| 2035~2038年ごろ | 大学進学などによる教育費負担 |
| 2041年ごろ | 教育費+住宅修繕 |
| 2043年ごろ | 教育費+車の買い替え |
| 2051年ごろ | 収入減少後+住宅修繕 |
住宅ローンの返済額だけを見ていた場合、この「いつ負担が重なるのか」は分かりません。
また、支出額が最も多い年が、必ずしも家計への負担が最も大きい年とは限りません。
収入が減った後に住宅修繕などが重なれば、金融資産への影響が大きくなることがあります。
そのため、
「この住宅を買ってよいか」だけではなく、「この住宅を購入するなら、いつまでに何を準備しておくか」
を確認します。
老後まで見ると、さらに確認すべきことが分かります
借入3,850万円のケースについて、65歳前後まで確認すると次のようになりました。
| 金利条件 | 65歳前後の金融資産合計 | 住宅ローン残高 |
|---|---|---|
| 現在水準 | 約1,490万円 | 約1,280万円 |
| +1% | 約870万円 | 約1,410万円 |
| +2% | 約280万円 | 約1,530万円 |
金利上昇ケースでは、65歳前後で金融資産より住宅ローン残高の方が多く残る試算となりました。
だからといって、
「+1%なら危険」
「この住宅は購入できない」
と判断するわけではありません。
65歳以降の収入、生活費、住宅ローン返済額、残っている金融資産を合わせて、その先まで確認します。
65歳はゴールではなく、
老後に入る時点で、住宅ローンと金融資産がどのような状態になっているかを確認する節目
として考えます。
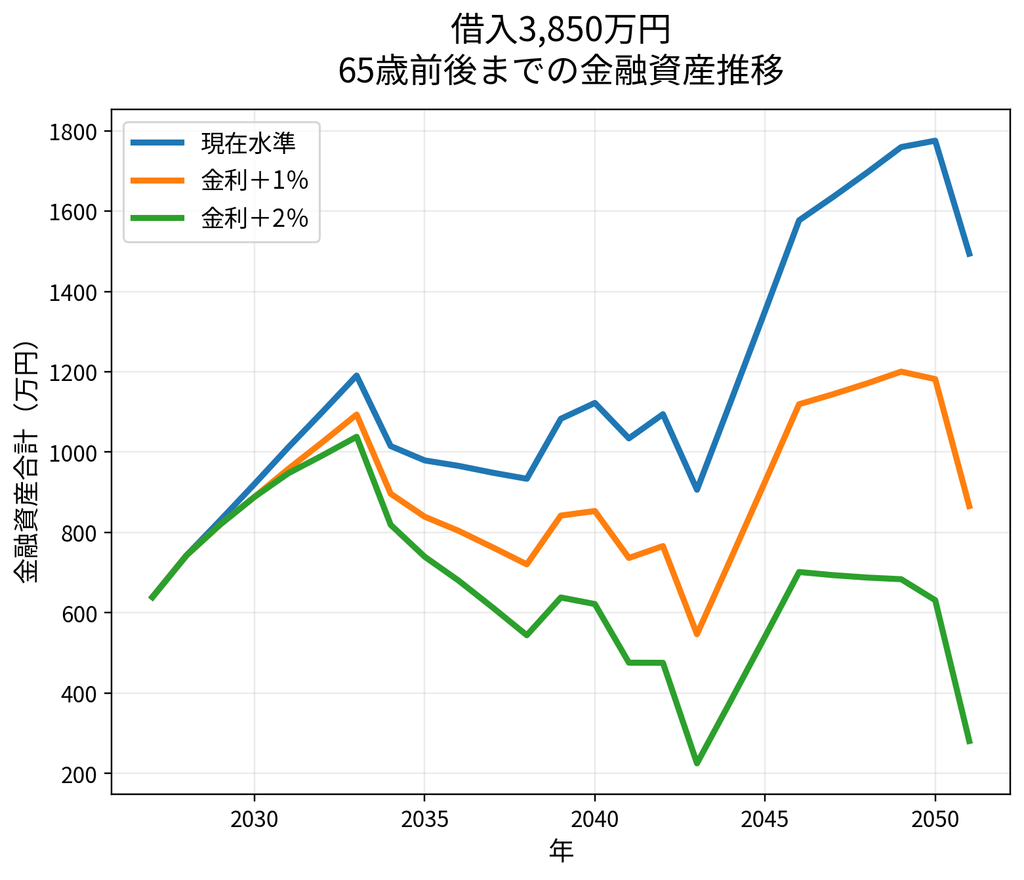
金利条件によって、65歳前後に残る金融資産には大きな違いが生じます。
住宅ローン相談では、現在の返済額だけでなく、教育費や大型支出、収入変化を反映しながら、老後に入る時点まで確認します。
問題が見つかったら、条件を変えてもう一度試算します
長期キャッシュフローの目的は、住宅購入額に○か×を付けることではありません。
たとえば、借入3,850万円・金利+1%ケースでは、そのままの条件では65歳以降に金融資産が減っていく試算となりました。
そこで、
何を変えれば家計の状況が変わるのか
を確認します。
試算上の一例として、
夫が65~69歳まで働き、年間250万円の収入がある
という条件に変更すると、住宅ローン完済時にも約370万円の金融資産が残る試算となりました。
これは、
「65歳以降も働いた方がよい」
という提案ではありません。
負担が大きくなる原因を確認し、変更できる条件を変えて再試算する方法の一例です。
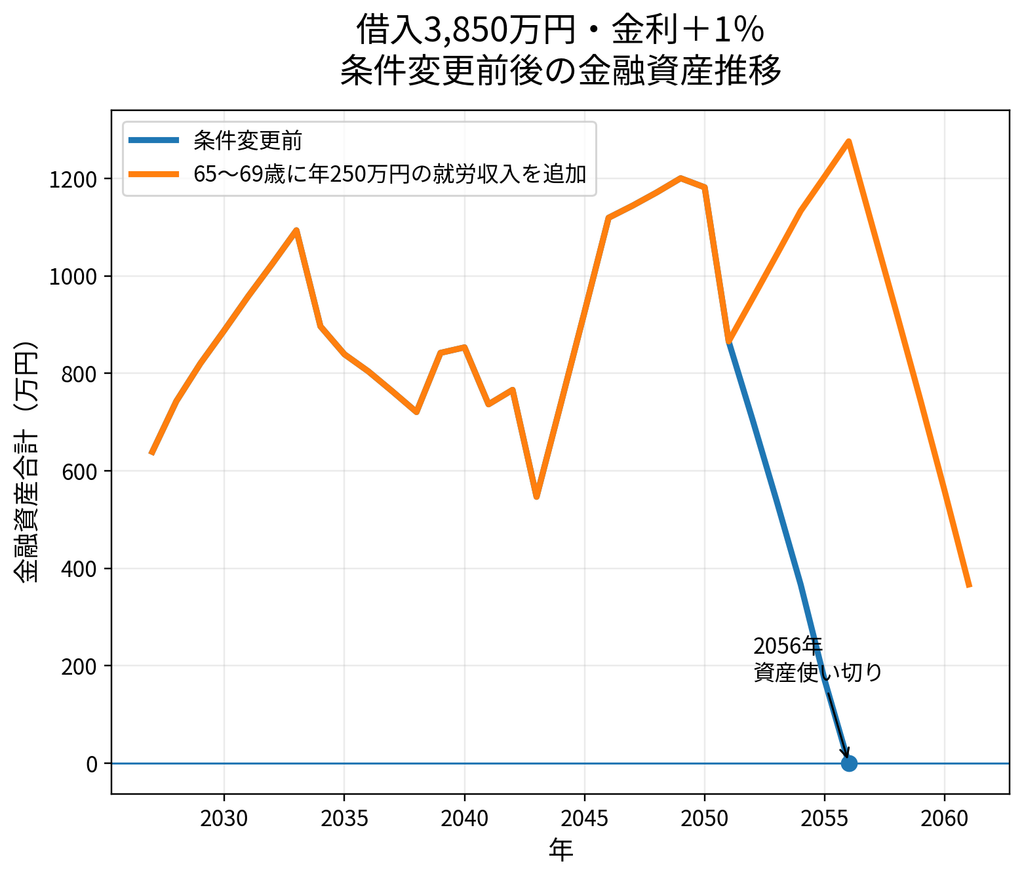
同じ住宅価格・同じ借入額でも、将来の条件を一つ変えることで金融資産の推移は変わります。
実際の相談では、働き方だけでなく、頭金、資産形成、大型支出、生活費、借入額など、その家庭で調整できる項目を確認します。
実際の相談では、ご家庭に合った方法を一緒に探します
調整できる条件は家庭によって異なります。
おさだFP事務所では、
試算する
→ 負担が大きくなる時期を確認する
→ 原因を整理する
→ 調整できる方法を考える
→ もう一度試算する
という流れで確認します。
希望する住宅を最初から「無理」と決めるのではなく、
希望する暮らしと、住宅購入後の家計をできるだけ両立できる方法を探すこと
を大切にしています。
もちろん、条件を変えても家計への負担が大きい場合には、その結果もそのままお伝えします。
自分の場合は、どこまで確認すればよい?
「希望している住宅価格で、どの時期に注意すればよいのか」
「金利が上がった場合、教育費や老後まで含めてどうなるのか」
「自分の場合は、何を調整できるのか」
という段階でも構いません。
初回30分無料相談では、現在のお悩みや住宅購入の状況を伺い、どのような確認が必要かを整理します。
住宅ローン・ライフプラン相談の内容や料金はこちらから確認できます。
主な試算条件
住宅ローンは35年返済、当初金利年1.25%として試算しています。
教育費、NISA等の資産形成、車の買い替え、住宅修繕、60歳以降の収入変化、65歳以降の生活費・収入などについて一定の仮定を置いています。
金利、運用利回り、収入、支出などは将来の結果を保証するものではありません。
実際の相談では、お客様の家族構成、収入、金融資産、教育方針、住宅購入条件、大型支出などを確認したうえで個別に試算します。